Le financement court terme, c’est souvent le nerf de la guerre pour une PME : vous avez livré, vous avez facturé, mais votre client paie dans 60 ou 90 jours. Pendant ce temps, les charges, les salaires et les fournisseurs n’attendent pas. L’affacturage est précisément la solution qui répond à ce décalage. Concrètement, il permet de transformer vos factures en liquidités immédiates, sans attendre les délais de paiement. Dans cet article, on vous explique en quoi consiste l’affacturage, comment il fonctionne dans la pratique, ce qu’il coûte réellement et à quels types d’entreprises il s’adresse, notamment grâce à des acteurs spécialisés comme Bibby Factor, société de factoring indépendante des banques qui accompagne de nombreuses TPE et PME au quotidien.
En bref :
- ● L’affacturage est un financement court terme qui consiste à céder ses factures à un organisme spécialisé appelé factoren échange d’une avance de trésorerie immédiate.
- ● Le factor avance en général 80 à 90 % du montant des créances cédées sous 24 à 48 heures.
- ● Il existe plusieurs formes d’affacturage : avec ou sans recoursconfidentiel, inversé (reverse factoring).
- ● Le coût comprend une commission d’affacturage (0,5 à 3 % du CA cédé) et des frais de financement.
- ● L’affacturage s’adresse aux TPE, PME et grandes entreprises ayant des clients professionnels (B2B).
- ● Il permet de déléguer la relance et le recouvrement des factures, mais implique un coût et une perte de contrôle partielle sur la relation client.
- ● Des acteurs indépendants comme Bibby Factor proposent des solutions adaptées aux PME, en dehors des circuits bancaires traditionnels.
Financement court terme : en quoi consitse l’affacturage ? : Qu’est-ce que l’affacturage ?
Définition de l’affacturage : le financement court terme par cession de créances
Vous émettez une facture de 10 000 € à un client professionnel. Délai de paiement : 60 jours. Sauf que votre loyer, vos fournisseurs et vos salaires, eux, n’attendent pas 60 jours. C’est exactement le problème que l’affacturage résout.
L’affacturage, aussi appelé factoringest un mécanisme de financement court terme basé sur la cession de créances commerciales à un organisme financier spécialisé : le factor. Concrètement, vous lui vendez vos factures, et il vous avance l’argent immédiatement. Le marché français de l’affacturage représente aujourd’hui plus de 400 milliards d’euros de créances financées par an. Ce n’est pas un outil de niche.
C’est un outil exclusivement B2B : il ne fonctionne qu’avec des clients professionnels, pas avec des particuliers. Des sociétés comme Bibby Factor, acteur indépendant des banques spécialisé dans l’accompagnement des PME et TPE, proposent des ressources et des offres adaptées à chaque profil d’entreprise pour comprendre comment fonctionne l’affacturage dans le détail.
💡 Astuce : affacturage vs escompte
L’affacturage implique une cession définitive de la créance au factor, qui en devient propriétaire. L’escompte, lui, consiste à mettre la créance en garantie auprès d’une banque, sans transfert de propriété. Ce n’est pas la même chose juridiquement, ni en termes de risque.
Comment fonctionne l’affacturage ?
Le financement court terme en pratique : le déroulement d’une opération d’affacturage
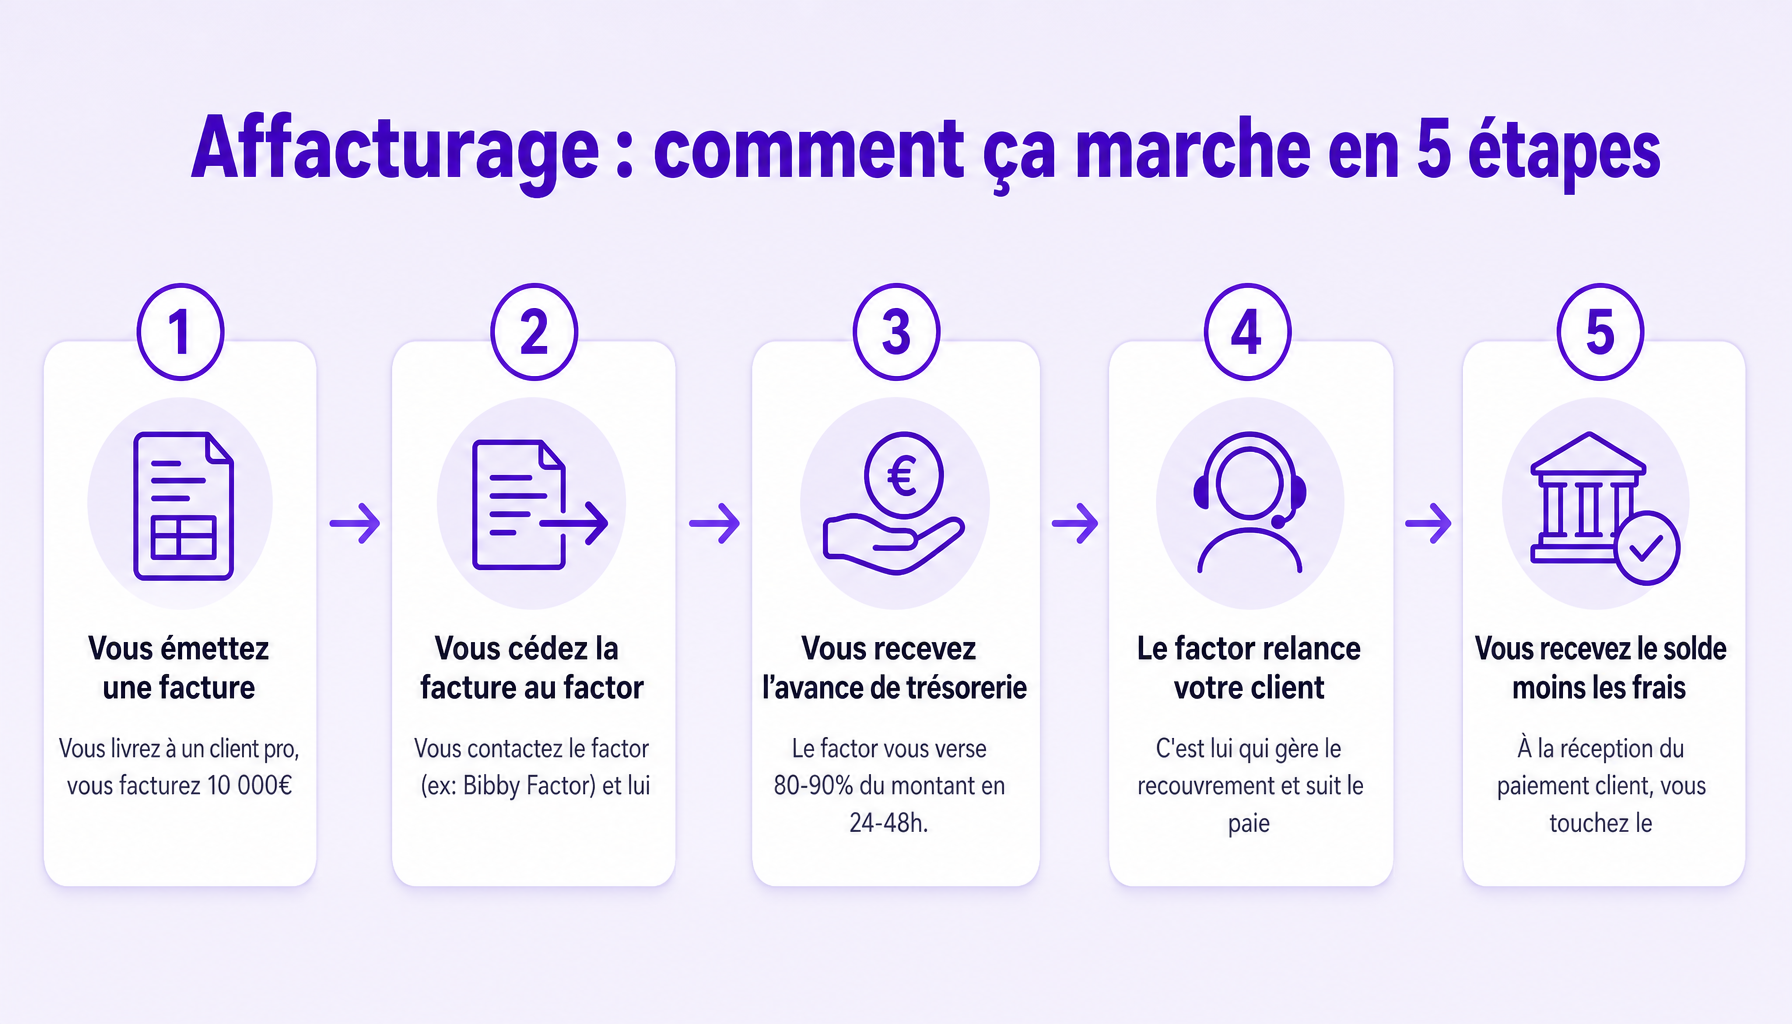
Le fonctionnement est simple. Voici les étapes, dans l’ordre.
| Étape | Qui agit | Délai |
|---|---|---|
| 1. Émission de la facture | L’entreprise | Immédiat |
| 2. Cession au factor | L’entreprise | Même jour |
| 3. Avance de trésorerie (80-90 %) | Le factor | 24 à 48 heures |
| 4. Paiement de la facture | Le client B2B | À l’échéance |
| 5. Reversement du solde | Le factor | Après encaissement |
Le factor ne vous avance pas 100 % du montant. Il conserve une retenue de garantie de 10 à 20 %, appelée fonds de garantie, bloquée jusqu’au paiement effectif par votre client. Une fois la facture réglée, ce solde vous est reversé, déduction faite des commissions. Le factor prend également en charge le suivi, la relance et le recouvrement des créances tout au long du processus.
⚠️ Attention
Beaucoup de dirigeants pensent recevoir 100 % du montant de leurs factures immédiatement. C’est faux. La retenue de garantie (10 à 20 %) est bloquée jusqu’au paiement réel du client. Elle est souvent mal anticipée dans les plans de trésorerie.
Les différentes formes d’affacturage
Toutes les entreprises n’ont pas les mêmes besoins, et l’affacturage s’est adapté à cette réalité. Il existe aujourd’hui plusieurs formules, chacune avec ses spécificités.
L’affacturage classique est la forme la plus répandue. Le client est notifié que sa facture a été cédée au factor. C’est transparent, mais certains clients le perçoivent parfois comme un signal de fragilité financière.
L’affacturage confidentiel fonctionne de la même façon, à une différence près : le client ne sait pas que les créances sont cédées. L’entreprise conserve une image normale vis-à-vis de ses clients. Idéal pour les PME soucieuses de leur relation commerciale.
L’affacturage avec recours signifie que si votre client ne paie pas, vous devez rembourser l’avance au factor. Le risque d’impayé reste à votre charge. Moins cher, mais moins protecteur.
L’affacturage sans recours transfère le risque d’impayé au factor. Si le client fait défaut, vous ne remboursez rien. Plus coûteux, mais beaucoup plus sécurisant.
Le reverse factoring (ou affacturage inversé) fonctionne à l’envers : c’est le donneur d’ordre (le grand client) qui initie le dispositif pour permettre à ses fournisseurs d’être payés rapidement. Courant dans les grands groupes industriels.
| Forme | Notification client | Risque impayé | Profil adapté |
|---|---|---|---|
| Classique | Oui | Entreprise | PME standard |
| Confidentiel | Non | Entreprise | PME soucieuse de son image |
| Avec recours | Oui | Entreprise | Clients fiables, budget serré |
| Sans recours | Oui | Factor | Entreprises exposées aux impayés |
| Reverse factoring | Oui | Factor | Fournisseurs de grands groupes |
Le rôle du factor
Le factor ne se contente pas de vous avancer de l’argent. Son rôle est bien plus large, et c’est souvent ce qui justifie son coût.
Première mission : le financement. Il avance 80 à 90 % du montant des factures cédées sous 24 à 48 heures. C’est la fonction la plus visible.
Deuxième mission : la gestion du poste client. Le factor prend en charge le suivi des échéances, la relance des clients en retard et le recouvrement des créances impayées. Vous externalisez une partie de votre comptabilité client.
Troisième mission : l’assurance-crédit. Dans le cadre d’un contrat sans recours, le factor couvre le risque d’impayé. Bpifrance intervient quant à lui pour faciliter l’accès à l’affacturage via des garanties publiques, notamment pour les TPE.
Avant d’accepter vos créances, le factor évalue la solvabilité de vos clients. Il peut refuser certaines factures s’il juge le risque trop élevé. Des factors indépendants comme Bibby Factor coexistent avec des factors adossés aux grandes banques.
✅ Conseil : comment choisir son factor
Une TPE avec peu de clients préférera un factor flexible, sans engagement de volume minimum. Une PME avec un portefeuille diversifié pourra négocier des taux plus bas. Comparez toujours au moins deux offres, et vérifiez si le factor accepte votre secteur d’activité spécifique.
Les coûts et la rémunération
L’affacturage a un coût. Il faut le calculer précisément avant de s’engager.
Comment est calculée la commission d’affacturage ?
La rémunération du factor repose sur deux composantes principales.
La commission d’affacturage couvre la gestion administrative, la relance et l’assurance-crédit. Elle représente entre 0,5 % et 3 % du montant des créances cédées. Ce taux varie selon le volume de créances, le nombre de clients, le secteur d’activité et le niveau de risque. Plus votre volume est élevé, plus vous pouvez négocier à la baisse. Certains factors proposent des formules sans engagement minimum, adaptées aux TPE qui ne veulent pas s’engager sur un volume annuel fixe.
Les frais de financement correspondent aux intérêts sur l’avance accordée. Ils sont proches des taux du marché monétaire, majorés d’une marge du factor : généralement entre 2 % et 5 % annuels.
Des frais annexes peuvent s’ajouter : frais de dossier à l’entrée, abonnement mensuel à la plateforme, frais de gestion par facture.
Exemple concret : pour 100 000 € de créances cédées, avec une commission à 1,5 % et des frais de financement à 3 % sur 60 jours, le coût réel tourne autour de 2 000 à 2 500 €. C’est souvent inférieur au coût d’un découvert bancaire, mais ce n’est pas négligeable. À calculer au cas par cas.
Financement court terme : en quoi consitse l’affacturage ? : Affacturage vs autres financements court terme
L’affacturage n’est pas la seule option pour financer votre trésorerie à court terme. Voici comment il se compare aux autres solutions.
L’escompte permet de mobiliser des effets de commerce auprès d’une banque. C’est plus rigide : il faut des effets formalisés, et la banque ne gère pas votre poste client.
La cession Dailly consiste à céder des créances professionnelles à votre banque. Simple et rapide, mais sans gestion du recouvrement ni couverture des impayés. Une alternative moins complète.
Le découvert bancaire est souple mais coûteux. Les taux peuvent dépasser 10 % annuels. Ce n’est pas une solution structurelle pour un besoin récurrent de financement court terme.
Le crédit de campagne est adapté aux activités saisonnières. Il couvre un besoin ponctuel, pas un décalage de trésorerie chronique lié aux délais de paiement.
| Solution | Délai d’obtention | Gestion créances | Couverture impayés | Coût approximatif |
|---|---|---|---|---|
| Affacturage | 24-48h | Oui | Oui (sans recours) | 2 à 5 % du CA cédé |
| Escompte | Quelques jours | Non | Non | 1 à 3 % |
| Cession Dailly | 24-72h | Non | Non | 1 à 2,5 % |
| Découvert bancaire | Immédiat | Non | Non | 8 à 15 % |
| Crédit de campagne | Quelques semaines | Non | Non | 3 à 6 % |
L’affacturage est la seule solution qui combine financement, gestion du poste client et assurance-crédit en un seul contrat. C’est son avantage différenciant principal.
À qui s’adresse l’affacturage ?
L’affacturage ne s’adresse pas à tout le monde. Voici qui peut vraiment en bénéficier, et qui ferait mieux de chercher ailleurs.
L’affacturage est adapté aux entreprises B2B avec des délais de paiement longs (30 à 90 jours), aux TPE et PME en phase de croissance qui ont besoin de trésorerie rapide, et aux structures avec un portefeuille de clients diversifié. Les secteurs les plus concernés : BTP, industrie, transport, services aux entreprises, intérim.
En revanche, l’affacturage est moins adapté aux entreprises B2C (vente aux particuliers), aux structures avec très peu de clients (risque de concentration trop élevé pour le factor), et aux activités générant régulièrement des litiges sur les factures.
✅ Conseil : est-ce fait pour vous ?
Posez-vous trois questions simples. Vos clients sont-ils des professionnels ? Vos délais de paiement dépassent-ils 30 jours ? Avez-vous régulièrement des tensions de trésorerie en attendant les règlements ? Si vous répondez oui aux trois, l’affacturage mérite d’être étudié sérieusement.
Avantages et inconvénients
Voici une présentation honnête, sans biais. L’affacturage a des atouts réels, mais aussi des limites concrètes.
Les avantages :
- Liquidité immédiate : l’avance est disponible sous 24 à 48 heuressans attendre l’échéance client.
- Externalisation de la relance et du recouvrementce qui libère du temps en interne.
- Protection contre les impayés dans le cadre d’un contrat sans recours.
- Amélioration du besoin en fonds de roulement (BFR) sans recourir à un emprunt classique.
- Pas de garantie personnelle requise en général, contrairement à un crédit bancaire.
Les inconvénients :
- Le coût réel de l’affacturage (commission + frais de financement) peut être significatif, surtout pour les petits volumes.
- Perte partielle du contrôle sur la relation client : c’est le factor qui gère les relances, ce qui peut créer des frictions.
- Tous les clients ne sont pas acceptés par le factor, notamment ceux jugés trop risqués ou trop petits.
- Les contrats prévoient souvent un engagement minimum sur le volume de créances cédées ou la durée.
- Certains clients peuvent percevoir l’affacturage comme un signal négatif sur la santé financière de l’entreprise, ce qui peut affecter l’image commerciale.
Comment mettre en place l’affacturage ?
Mettre en place l’affacturage prend en moyenne 2 à 4 semaines. Voici les étapes concrètes à suivre :
- 1. Identifier ses besoins : volume de créances, délais clients moyens, secteur d’activité.
- 2. Comparer les offres : factors bancaires versus indépendants comme Bibby Factorspécialisé dans l’accompagnement des PME et TPE hors circuit bancaire traditionnel.
- 3. Constituer le dossier : bilans comptables, liste des clients, chiffre d’affaires prévisionnel.
- 4. Négocier les conditions : commission d’affacturage, taux de financement, retenue de garantie.
- 5. Signer le contrat d’affacturage et notifier vos clients (sauf en affacturage confidentiel).
- 6. Céder les premières factures et recevoir l’avance de trésorerie.
À noter : Bpifrance propose des garanties spécifiques pour faciliter l’accès à l’affacturage aux TPE qui présentent un profil jugé risqué par les factors.
- Derniers bilans et liasses fiscales (2 à 3 ans)
- Balance âgée des créances clients
- Liste des principaux clients
Gestion des impayés et du risque
En France, les impayés représentent l’une des premières causes de défaillance d’entreprise. C’est un risque concret, pas théorique. L’affacturage permet de s’en protéger, mais pas de la même façon selon le contrat choisi.
Avec un contrat avec recourssi votre client ne paie pas, vous devez rembourser l’avance au factor. Le risque de crédit reste chez vous. Avec un contrat d’affacturage sans recoursc’est le factor qui absorbe le risque d’impayé, souvent via une assurance-crédit intégrée.
Dans tous les cas, le factor évalue en amont la solvabilité de vos clients et peut refuser certaines créances jugées trop risquées. Le recouvrement est également pris en charge.
Bases réglementaires et juridiques
L’affacturage n’est pas une zone grise juridique. En France, il est encadré par le Code monétaire et financierce qui lui donne une base légale solide et rassurante pour les entreprises.
Le mécanisme central, c’est la cession de créances. Concrètement, vous transférez légalement vos factures à un factor, qui en devient le propriétaire. Le cadre juridique le plus utilisé pour formaliser cette opération est la cession Daillyinstaurée par la loi du 2 janvier 1981. Elle simplifie le transfert de créances professionnelles à un établissement de crédit.
Quelques points essentiels à retenir :
- Le factor doit obligatoirement être agréé par l’ACPR (Autorité de Contrôle Prudentiel et de Résolution), l’organisme qui supervise les établissements financiers en France.
- Le contrat d’affacturage est un contrat cadre : il fixe les conditions de cession, les commissions appliquées et les obligations de chaque partie.
- La notification de la cession au client (le débiteur) est en principe obligatoiresauf dans le cas d’un affacturage confidentiel.
Un cadre clair, des règles précises : l’affacturage est un outil structuré, pas une solution informelle.
Questions fréquentes sur l’affacturage et le financement court terme
Quelle est la différence entre l’affacturage et la cession Dailly ?
Les deux mécanismes permettent de céder des créances, mais la cession Dailly passe obligatoirement par une banque et ne couvre pas la gestion du recouvrement. L’affacturage, lui, inclut souvent la relance clients et la garantie contre les impayés. C’est une solution plus complète, mais aussi plus encadrée contractuellement.
L’affacturage est-il accessible aux très petites entreprises (TPE) ?
Oui, de plus en plus. Des factors indépendants comme Bibby Factor proposent des offres adaptées aux TPE, sans volume minimum imposé. Bpifrance peut également accompagner les très petites structures dans l’accès à ces solutions. L’essentiel est de facturer des clients professionnels (B2B) avec des délais de paiement identifiables.
Combien coûte réellement l’affacturage pour une PME ?
Le coût total combine une commission d’affacturage (entre 0,5 % et 2,5 % du montant des factures) et des frais de financement liés aux taux d’intérêt. Pour une PME qui cède 500 000 euros de créances par an, la facture peut rapidement dépasser 5 000 euros. Demander une simulation chiffrée reste indispensable avant tout engagement.
Mes clients seront-ils informés que je fais appel à un factor ?
Cela dépend du type de contrat choisi. En affacturage classique, vos clients sont notifiés et règlent directement le factor. En affacturage confidentiel, vous conservez la relation client et le recours au factor reste invisible. Cette seconde option convient aux entreprises qui souhaitent préserver leur image commerciale auprès de leurs acheteurs.
Que se passe-t-il si un client ne paie pas sa facture cédée au factor ?
Tout dépend de la formule souscrite. Avec une garantie contre les impayés incluse, le factor prend en charge la perte. Sans cette option, le risque revient à l’entreprise cédante. C’est un point central à vérifier avant de signer : comprendre qui supporte le risque d’insolvabilité est essentiel dans tout contrat d’affacturage.
Financement court terme : en quoi consitse l’affacturage ?, Affacturage : par où commencer concrètement pour financer sa trésorerie court terme ?
L’affacturage reste l’une des réponses les plus directes au problème de trésorerie que vivent des milliers d’entreprises B2B chaque année. Des délais de paiement longs, des factures qui attendent 60 ou 90 jours : ce déséquilibre peut freiner toute la croissance d’une structure, même rentable.
Les points à retenir sont simples. La cession de créances permet d’obtenir une avance en 24 à 48 heures. La gestion du poste client est souvent incluse. Et le coût, bien que réel, peut être compensé par le gain de trésorerie généré.
La prochaine étape concrète : estimez le volume de créances que vous pourriez céder chaque mois, puis comparez deux à trois offres de factors, en incluant des acteurs indépendants comme Bibby Factor. Bpifrance peut également orienter les TPE vers des dispositifs adaptés.
La question « financement court terme : en quoi consiste l’affacturage ? » mérite une réponse chiffrée, pas théorique. Demandez une simulation dès aujourd’hui.