
Tu cherches une assurance entreprise Loop.com credit, tu débarques sur le site, et directement ça pose des questions : Loop, c’est quoi exactement ? La RC Pro est incluse ou pas ? Le crédit, ça veut dire quoi concrètement ? Et surtout, est-ce que c’est vraiment adapté à ta PME ou ta TPE si tu veux gérer tes assurances sans passer trois heures au téléphone avec un courtier ? C’est le genre de flou qui paralyse, et généralement on finit par signer sans vraiment comprendre ce qu’on achète. On va clarifier tout ça ensemble : qui est Loop, ce que couvre vraiment leur offre d’assurance entreprise, comment marche la souscription en ligne, et les points précis à vérifier avant de t’engager. Sans prise de tête. Juste ce qu’il faut pour décider en connaissance de cause.
En bref :
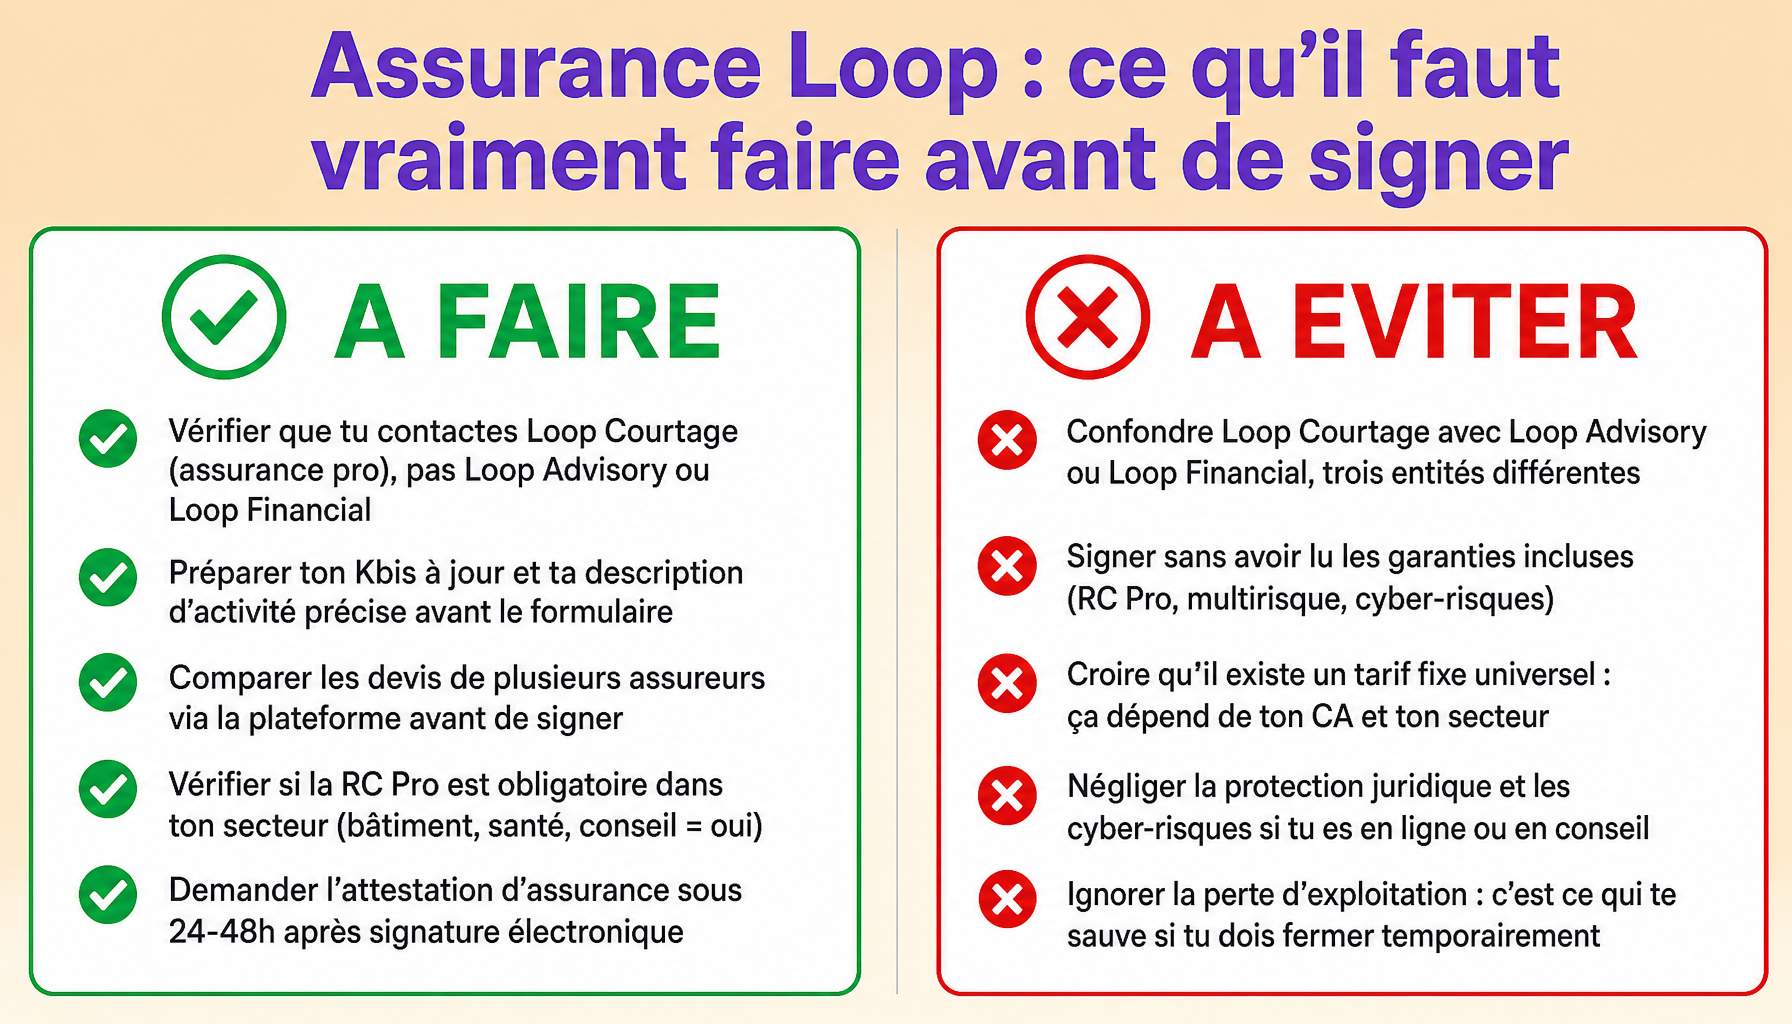
- ● Loop est un courtier d’assurance professionnelle en ligne, distinct de Loop Advisory et Loop Financial , trois entités à ne pas confondre.
- ● Le site assurance-entreprise-loop.com propose des contrats destinés aux TPE, SAS et indépendants avec une souscription 100% digitale.
- ● Les garanties principales couvrent la RC Pro, la multirisque professionnelle, la perte d’exploitation, la protection juridique et les cyber-risques.
- ● La RC Pro n’est pas obligatoire pour toutes les entreprises, mais elle est exigée dans certains secteurs comme le bâtiment, la santé et le conseil.
- ● La souscription nécessite un Kbis, une description de l’activité et les chiffres d’affaires prévisionnels ou réels.
- ● Loop permet de comparer plusieurs assureurs et d’obtenir une attestation rapidement, souvent sous 24 à 48 heures après signature.
- ● Les tarifs varient selon l’activité, le chiffre d’affaires et les garanties choisies , aucun tarif fixe universel n’existe sur ce type de contrat.
Loop, c’est quoi exactement ? Courtier, advisory ou financial ?
Tu tapes « Loop assurance » sur Google, et tu tombes sur plusieurs résultats qui ne parlent pas de la même chose. Là, ça devient confus , et c’est le premier truc à clarifier avant d’aller plus loin.
Loop n’est pas une seule entité. Il y en a trois distinctes, avec des cibles et des positionnements très différents. Les mélanger, c’est risquer de contacter le mauvais interlocuteur ou de souscrire un contrat qui ne te convient pas vraiment.
| Entité | Cible | Positionnement | Point clé |
|---|---|---|---|
| Loop Courtage | TPE, PME, indépendants | Courtier assurance professionnelle en ligne | Souscription 100% digitale, multi-assureurs |
| Loop Advisory | Grandes entreprises | Conseil en gestion des risques complexes | Accompagnement sur mesure, pas de souscription en ligne |
| Loop Financial | Entreprises et particuliers | Solutions financières et patrimoniales | Distinct du courtage assurance professionnelle |
Loop Courtage est celle qui nous intéresse. C’est une SAS immatriculée sous le numéro SIREN 977586601, dont l’activité déclarée est le courtage en assurance. Elle s’adresse principalement aux TPE, aux PME et aux indépendants qui cherchent à couvrir leur activité professionnelle sans passer par un cabinet traditionnel.
Le modèle est simple : Loop joue l’intermédiaire entre toi et plusieurs compagnies d’assurance partenaires. Tu remplis un formulaire en ligne, tu reçois des devis comparatifs, tu signes électroniquement. Pas de rendez-vous, pas de paperasse interminable.
⚠️ Attention
Ne pas confondre Loop Courtage (assurance pro en ligne pour TPE et SAS), Loop Advisory (conseil risques pour grandes structures) et Loop Financial (solutions financières). Ce sont trois entités distinctes. Vérifiez toujours à quelle entité vous avez affaire avant de transmettre vos documents ou votre Kbis.
Ce qui différencie Loop Courtage des courtiers classiques, c’est la vitesse avant tout. Un cabinet traditionnel peut prendre plusieurs jours pour monter un dossier, tandis que Loop vise une réponse rapide avec une attestation disponible sous 24 à 48 heures dans la plupart des cas. Pour une TPE qui démarre ou qui cherche à régulariser sa situation rapidement, c’est un avantage concret.
Assurance entreprise Loop.com credit : quelles garanties sont réellement couvertes ?
Avant de souscrire quoi que ce soit, tu dois savoir précisément ce que Loop couvre et ce qu’il ne couvre pas. Beaucoup de dirigeants de TPE arrivent avec une idée vague de leurs besoins. Résultat : ils prennent soit trop, soit pas assez. Voici ce que propose réellement Loop Courtage en matière de garanties.
RC Pro via assurance entreprise Loop : définition, obligation et plafonds
La RC Pro , Responsabilité Civile Professionnelle , c’est la base pour tout professionnel. Elle couvre les dommages causés à un tiers dans le cadre de ton activité : une erreur de conseil, un devis mal exécuté, un accident sur un chantier. Concrètement, si un client t’attaque parce que ta prestation lui a causé un préjudice, c’est la RC Pro qui prend en charge les frais de défense et les indemnités.
Elle n’est pas obligatoire pour tous. Mais dans certains secteurs, c’est une obligation légale : bâtiment, santé, conseil juridique, immobilier, expertise comptable. Dans ces cas, exercer sans RC Pro expose à des sanctions directes. Pour les autres activités, elle reste fortement recommandée , un seul sinistre non couvert peut mettre une TPE en difficulté financière grave.
Loop délivre une attestation RC Pro rapidement après souscription. C’est souvent ce document que les clients ou les donneurs d’ordre exigent avant de signer un contrat. Les plafonds habituels : 500 000 euros minimum recommandé pour les activités de service standard, jusqu’à 2 millions d’euros pour les professions réglementées à risque plus élevé.
La multirisque professionnelle va plus loin. Elle couvre les dommages aux biens de l’entreprise : locaux, matériel, équipements. Un dégât des eaux, un vol, un incendie , tout ce qui touche à l’outil de travail physique. Indispensable si tu as un local ou du matériel coûteux.
La perte d’exploitation est souvent oubliée. Exemple concret : un incendie détruit ton atelier. Tu ne peux plus travailler pendant 3 mois. Qui compense le chiffre d’affaires perdu pendant cette période ? C’est exactement le rôle de cette garantie. Sans elle, l’arrêt d’activité peut être fatal pour une petite structure.
La protection juridique couvre les frais liés à un litige : honoraires d’avocat, frais de procédure. Utile quand un client refuse de payer ou qu’un fournisseur ne respecte pas ses engagements contractuels.
La garantie cyber-risques gagne en importance en 2025. Ransomware, vol de données clients, intrusion informatique , les TPE sont des cibles de plus en plus fréquentes. Selon les données du marché, plus de 40 % des cyberattaques visent des structures de moins de 50 salariés.
💡 Astuce
La garantie cyber-risques est souvent absente des contrats de base proposés aux TPE. Pourtant, le coût moyen d’une cyberattaque pour une petite entreprise dépasse 10 000 euros. Pense à l’ajouter explicitement à ton contrat, même si ton activité semble peu exposée.
Ce que Loop ne couvre pas : il faut être clair là-dessus. Le terme « crédit » dans la recherche « assurance entreprise loop com credit » prête à confusion. Loop Courtage ne propose pas d’assurance crédit au sens bancaire, ni d’assurance de prêt immobilier professionnel. Ce sont des produits financiers distincts, gérés par d’autres types d’organismes.
| Garantie | Ce qu’elle couvre | Obligatoire ? | Coût indicatif/an |
|---|---|---|---|
| RC Pro | Dommages causés à des tiers | Selon secteur | 300 , 1 500 € |
| Multirisque pro | Biens, locaux, matériel | Non | 400 , 2 000 € |
| Perte d’exploitation | CA perdu lors d’un sinistre | Non | 200 , 1 000 € |
| Protection juridique | Frais de litige | Non | 150 , 600 € |
| Cyber-risques | Attaques informatiques, vol de données | Non | 300 , 1 200 € |
Comment souscrire à une assurance entreprise Loop com credit en ligne, étape par étape
Souscrire une assurance professionnelle en ligne, ça prend moins de temps qu’on ne le pense , à condition d’être bien préparé. Voici le processus concret, étape par étape.
Documents et informations à préparer avant la souscription
Avant même d’ouvrir le formulaire Loop, prépare ces éléments :
- Kbis de moins de 3 mois , c’est la carte d’identité juridique de ton entreprise. Il prouve l’existence légale de la structure et son activité déclarée.
- Description précise de l’activité , pas juste « consultant », mais ce que tu fais concrètement, pour qui, avec quels outils.
- Chiffre d’affaires N-1 ou prévisionnel , il conditionne directement le calcul de la prime.
- Nombre de salariés , impacte le niveau de risque évalué par l’assureur.
- Adresse du local professionnel si tu en as un (obligatoire pour la multirisque).
- Historique des sinistres sur 3 ans , tout sinistre déclaré doit être mentionné, même s’il a été clôturé.
📋 Conseil
Prépare ces 6 éléments avant de commencer le formulaire. Ça évite d’interrompre la démarche à mi-chemin et accélère l’obtention du devis. Un dossier complet dès le départ, c’est souvent 24 heures de gagnées sur le délai de réponse.
Étape 1 , Remplir le formulaire en ligne. Sur le site Loop, tu renseignes ton activité, ton statut juridique (SAS, SARL, auto-entrepreneur…), ton CA et tes besoins en garanties. Le formulaire prend en moyenne 10 à 15 minutes si tu as tes documents sous la main.
Étape 2 , Recevoir les devis comparatifs. Loop interroge plusieurs assureurs partenaires et te présente les offres disponibles. Tu peux comparer les plafonds, les franchises et les exclusions côte à côte. C’est là que le rôle de courtier prend tout son sens : tu n’as pas à contacter chaque compagnie individuellement.
Étape 3 , Choisir la formule adaptée. Prends le temps de lire les exclusions. Un contrat moins cher peut cacher une franchise élevée ou exclure des situations fréquentes dans ton secteur. Vérifie aussi les plafonds de garantie par sinistre et par année. Pour bien calibrer ton choix, il peut être utile de comprendre comment se calcule ton chiffre d’affaires opérationnel , c’est souvent la base du calcul de ta prime.
Étape 4 , Signer électroniquement. Une fois la formule choisie, la signature se fait en ligne. Pas besoin d’imprimer ni d’envoyer quoi que ce soit par courrier.
Étape 5 , Recevoir l’attestation. Dans la majorité des cas, l’attestation RC Pro ou multirisque est disponible sous 24 à 48 heures après la signature du contrat. Ce document est immédiatement utilisable pour répondre à une demande client ou un appel d’offres.
Optimiser ses coûts avec l’assurance entreprise Loop.com credit : ce qui marche vraiment
Payer moins cher pour sa couverture professionnelle, c’est possible. Mais ça demande un minimum de méthode. Voici ce qui fonctionne vraiment pour optimiser tes primes sans te retrouver sous-couvert au mauvais moment.
Ne pas sur-assurer. Beaucoup de TPE prennent des plafonds de garantie largement supérieurs à leur exposition réelle. Si ton CA annuel est de 80 000 euros, une RC Pro à 5 millions de plafond n’a aucun sens. Ajuste les plafonds à ton activité réelle , c’est l’un des leviers les plus directs sur le montant de la prime.
Regrouper ses garanties. Souscrire la RC Pro, la multirisque et la protection juridique chez un même assureur via Loop peut générer des remises allant jusqu’à 15 à 20 % par rapport à des contrats séparés. Les assureurs valorisent la concentration du risque chez eux.
Réviser son contrat chaque année. Les risques d’une entreprise évoluent avec sa croissance. Une TPE de service qui double son CA en deux ans a des besoins de couverture très différents. Ne laisse pas un contrat signé il y a trois ans tourner en automatique sans vérification. Comprendre comment évolue ton résultat opérationnel t’aide à réévaluer tes besoins annuellement.
Déclarer son activité avec précision. C’est le point le plus critique. Une activité mal déclarée peut entraîner un refus de prise en charge lors d’un sinistre. Si tu fais du conseil ET de la formation, déclare les deux. Ne simplifie pas à l’excès pour payer moins , ça se retourne toujours contre toi au mauvais moment.
Comparer au moins 3 devis. Loop le fait automatiquement, mais assure-toi de comparer les offres sur les mêmes bases : mêmes garanties, mêmes plafonds, mêmes franchises. Un écart de prix sans analyse des conditions n’a aucune valeur.
Sur le contexte marché : les primes d’assurance professionnelle ont connu une hausse structurelle depuis 2024, portée par l’augmentation des sinistres cyber et des litiges commerciaux. Les TPE de service paient aujourd’hui entre 500 et 1 500 euros par an pour une couverture standard. Les activités à risque plus élevé (bâtiment, santé, ingénierie) atteignent 2 000 à 6 000 euros par an.
⚠️ Attention
Les contrats d’entrée de gamme (« low-cost ») contiennent souvent des exclusions larges : dommages immatériels non consécutifs, litiges avec les sous-traitants, sinistres survenus avant la date d’effet. Lis les conditions générales, pas seulement la fiche produit. Une prime basse avec des exclusions nombreuses peut coûter très cher en cas de sinistre réel.
Loop vs autres courtiers : comparaison objective pour choisir
Loop n’est pas le seul acteur sur le marché de l’assurance professionnelle en ligne. Avant de signer, il est utile de savoir où il se positionne réellement par rapport aux alternatives disponibles.
| Critère | Loop | Courtier traditionnel | Assureur direct |
|---|---|---|---|
| Souscription en ligne | ✅ 100% digital | ❌ Rendez-vous requis | ✅ Selon l’assureur |
| Rapidité attestation | 24-48h | 3-7 jours | 24-72h |
| Accompagnement personnalisé | Limité (chat/email) | ✅ Fort | Variable |
| Comparaison multi-assureurs | ✅ Oui | Selon le courtier | ❌ Non |
| Gestion des sinistres | Via l’assureur partenaire | Accompagnement direct | En interne |
| Tarifs indicatifs TPE | 500 , 1 500 €/an | 600 , 2 000 €/an | 400 , 1 800 €/an |
Les points forts de Loop sont clairs : processus digital fluide, comparaison automatique de plusieurs assureurs, obtention rapide de l’attestation RC Pro. Pour une TPE ou une SAS qui veut régulariser sa situation rapidement sans passer des heures au téléphone, c’est une option cohérente.
Les limites sont réelles aussi. L’accompagnement humain est réduit , si ton activité est complexe, atypique ou multi-sectorielle, un courtier traditionnel saura mieux adapter la couverture. La gestion des sinistres passe par l’assureur partenaire.
Questions fréquentes sur l’assurance entreprise Loop com credit
Assurance entreprise Loop.com credit : est-ce que Loop propose vraiment du crédit professionnel ?
Non. La confusion autour d’assurance entreprise Loop.com credit vient souvent d’une mauvaise interprétation du terme « crédit ». Loop est un courtier digital spécialisé en assurance professionnelle , RC Pro, multirisque, prévoyance. Il ne propose aucun crédit bancaire, aucun financement, aucun prêt professionnel. Si tu cherches un crédit pour ton entreprise, tu devras te tourner vers une banque ou un organisme de financement dédié. Loop, c’est uniquement de l’assurance.
La RC Pro est-elle obligatoire pour toutes les entreprises qui souscrivent via Loop ?
Pas systématiquement. La RC Pro est obligatoire pour certaines professions réglementées : architectes, agents immobiliers, experts-comptables, professionnels de santé, etc. Pour les autres activités, elle reste fortement recommandée mais n’est pas imposée par la loi. Via Loop, tu peux souscrire une RC Pro même si elle n’est pas obligatoire dans ton secteur , c’est souvent une décision de bon sens pour protéger ton activité en cas de litige ou de dommage causé à un tiers.
Combien coûte une assurance professionnelle souscrite via Loop pour une TPE ?
Les tarifs varient selon ton activité, ton chiffre d’affaires et les garanties choisies. Pour une TPE ou un freelance, une RC Pro de base peut démarrer autour de 15 à 30 € par mois. Une multirisque professionnelle intégrant la protection des locaux et du matériel sera logiquement plus élevée. Loop permet de comparer plusieurs offres en quelques minutes pour trouver le rapport garanties/prix le plus adapté à ta situation réelle.
Comment déclarer un sinistre avec mon assurance entreprise Loop ?
Loop joue le rôle d’intermédiaire entre toi et l’assureur partenaire. En cas de sinistre, tu dois contacter directement l’assureur qui a émis ton contrat , ses coordonnées figurent dans tes documents contractuels. Loop peut t’accompagner dans les démarches si besoin, mais c’est bien l’assureur qui gère l’indemnisation. Pense à déclarer tout sinistre dans les délais prévus au contrat, généralement 5 jours ouvrés après la survenance du dommage.
Loop est-il un assureur ou un courtier, et quelle différence cela fait-il pour moi ?
Loop est un courtier en assurance, pas un assureur. Concrètement : Loop ne porte pas le risque lui-même, il te met en relation avec des compagnies d’assurance partenaires. L’avantage ? Il peut comparer plusieurs offres du marché pour te proposer le contrat le plus adapté. L’inconvénient : en cas de sinistre, c’est l’assureur , pas Loop , qui gère. Pour la recherche assurance entreprise Loop.com credit, retiens bien que Loop est un intermédiaire, ce qui change ton interlocuteur au moment clé.
Assurance entreprise Loop com credit : par où commencer concrètement
Voilà ce qu’il faut retenir avant de te lancer. Loop est un courtier digital sérieux, pensé pour les TPE et PME qui veulent souscrire une RC Pro ou une multirisque professionnelle sans perdre de temps. L’interface est simple, le devis rapide, et la comparaison d’offres se fait en quelques clics.
Sur la question de l’assurance entreprise Loop.com credit : le terme « crédit » crée une vraie confusion dans les recherches. Soyons clairs , Loop ne propose aucun crédit bancaire, aucun financement d’entreprise. Si c’est ce que tu cherches, ce n’est pas la bonne adresse. Si c’est de l’assurance professionnelle, tu es au bon endroit.
Deux actions concrètes à faire maintenant :
1. Prépare ton Kbis et une description claire de ton activité. Ce sont les deux éléments indispensables pour obtenir un devis précis et éviter les mauvaises surprises.
2. Demande un devis en ligne et compare. Ne signe pas le premier contrat venu , même via un courtier, la comparaison reste ton meilleur outil.
Pas besoin d’être expert en assurance pour bien protéger ton entreprise. Il faut juste savoir ce que tu cherches avant de cliquer.


